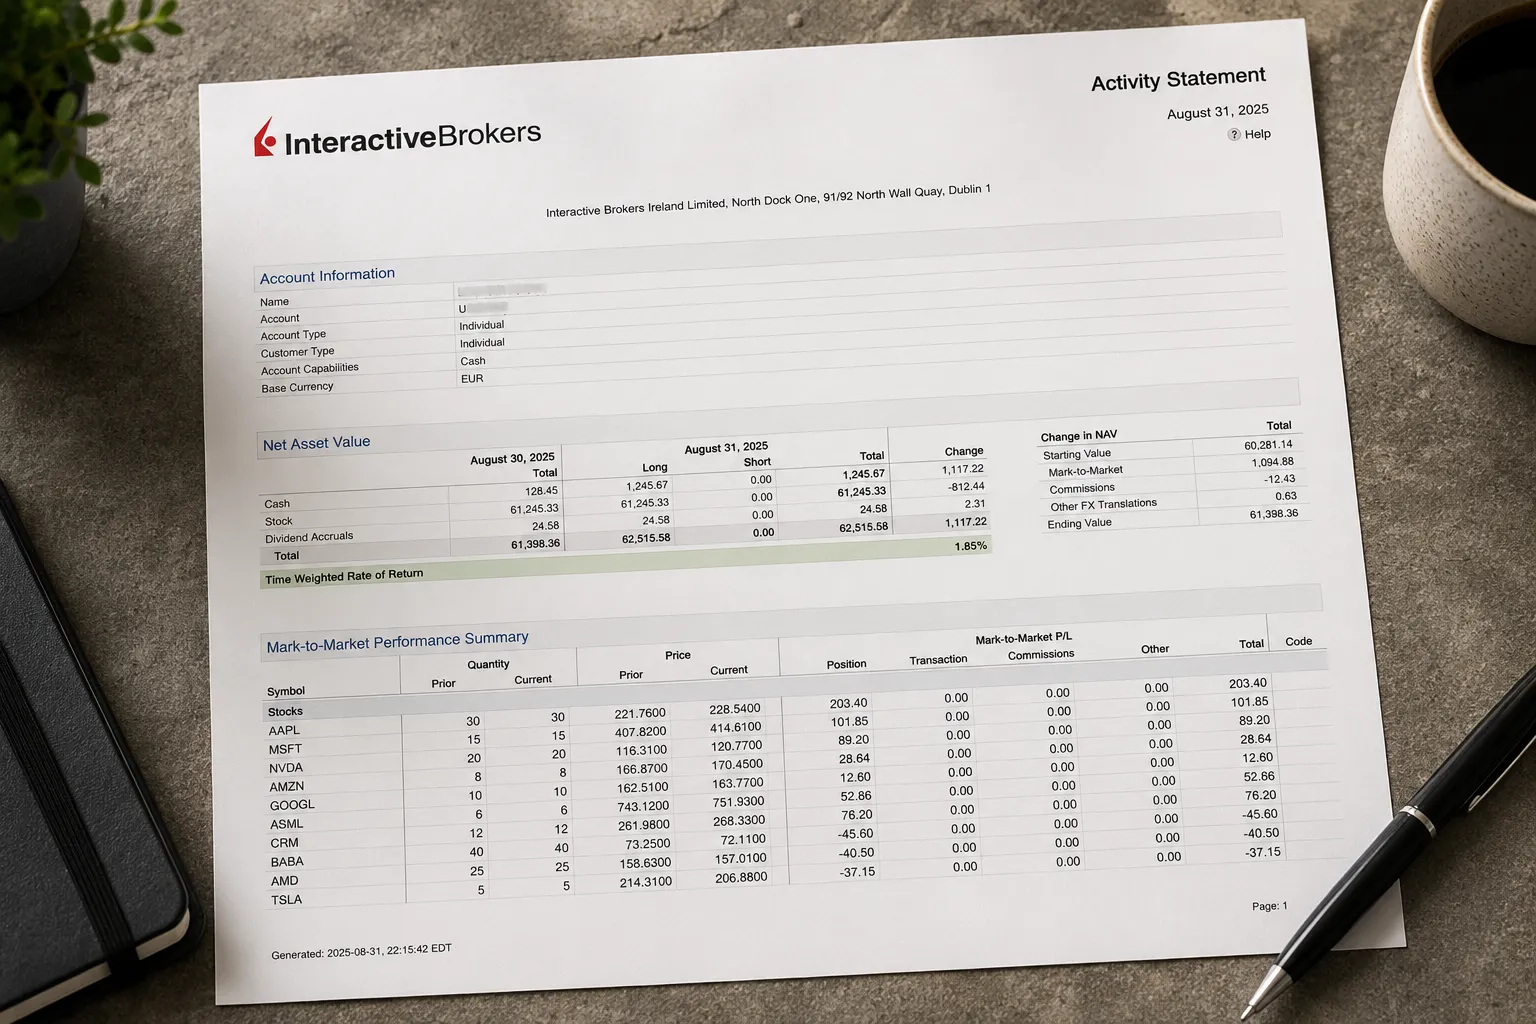
IBKR paskyrą galima deklaruoti kaip investicinę sąskaitą, jei ji naudojama pagal šio režimo sąlygas. VMI paaiškinime pateiktas Interactive Brokers Ireland Limited paskyros pavyzdys ir nurodyta, kad per finansų maklerio įmonę investuojantis žmogus gali deklaruoti savo paskyroje matomą asmeninę pinigų sąskaitą. Jei tinkamą IBKR paskyrą jau naudojate investavimui, atskiros „IBKR investicinės sąskaitos“ kurti nereikia – VMI deklaruojama esama paskyra.
Palaikomi šaltiniai: IBKR Activity Statement ir Dividend Report. Taisyklės tikrintos pagal VMI ir Interactive Brokers informaciją.
Kaip parengti IBKR duomenis GPM311?
IBKR deklaravimas atliekamas GPM311 H dalyje. Joje nurodomi paskyros duomenys ir mokesčiui apskaičiuoti reikalingos operacijos. Investicinės sąskaitos režimas taikomas tik jam tinkamiems finansiniams produktams.
GPMas suvestinei reikės metinės Activity Statement CSV ir, jei gavote dividendų, Dividend Report CSV. Jų atsisiuntimas aprašytas atskirame IBKR ataskaitų vadove.
Atsisiųskite reikiamas IBKR ataskaitas.
Įkelkite jas į GPMas.
Patikrinkite atpažintus paskyros duomenis, operacijų datas, sumas, dividendus ir įspėjimus.
Pagal parengtą suvestinę sutikrinkite ir užpildykite GPM311 H dalį. Jei gavote dividendų, sutikrinkite ir aktualius F dalies duomenis.
GPMas deklaracijos jūsų vardu nepateikia ir duomenų VMI nesiunčia. Iš įkeltų failų jis parengia paskyros duomenis, GPM311 operacijų eilutes, dividendų informaciją, šaltinių palyginimą ir įspėjimus. Failai po užklausos nėra saugomi. Skaičiavimo metodika aprašyta puslapyje kaip veikia GPMas.
Ką reikia nurodyti apie IBKR sąskaitą?
Deklaruojant investicinę sąskaitą VMI prašo valstybės, finansų įstaigos ar paslaugų teikėjo kodo ir pavadinimo, sąskaitos numerio arba unikalaus paskyros identifikatoriaus, sąskaitos atidarymo datos ir datos, nuo kurios ją naudojate kaip investicinę. Duomenis tikrinkite savo IBKR paskyroje, sutartyse ir oficialiose ataskaitose.
Duomuo
Ką nurodyti
Kur tikrinti
Finansų įstaiga
Jus aptarnaujančio IBKR juridinio asmens oficialus pavadinimas.
IBKR sutartyje, paskyros dokumentuose arba ataskaitos antraštėje.
Finansų įstaigos kodas
Jus aptarnaujančio IBKR juridinio asmens kodas.
IBKR sutartyje arba kituose oficialiuose paskyros dokumentuose.
Sąskaitos identifikatorius
Jūsų IBKR Account ID, kuris dažniausiai prasideda raide U.
Client Portal ir Activity Statement skiltyje „Account Information“.
Valstybė
Valstybė pagal jūsų IBKR juridinį subjektą, o ne pagal biržą ar pirktos įmonės šalį.
IBKR sutartyje ir oficialiuose paskyros dokumentuose.
Atidarymo data
Faktinė paskyros atidarymo data.
Paskyros dokumentuose; jei jos nerandate, kreipkitės į IBKR Client Services.
Režimo pradžios data
Data, nuo kurios šią sąskaitą faktiškai naudojate kaip investicinę.
Jūsų pasirinkimas turi atitikti faktinį sąskaitos naudojimą ir pereinamąsias taisykles.
Kaip IBKR įnašai ir išėmimai keičia įnašo likutį?
Tinkamų investicijų grąžos mokestis atidedamas tol, kol iš investicinės sąskaitos išmokėta suma neviršija iki tos dienos sukaupto įnašo. Dėl to svarbi operacijų seka, o ne vien bendras metų įnašų ir išėmimų skirtumas.
Pervedimas iš įprastos banko sąskaitos į IBKR didina įnašą. Režimo pradžios dieną sąskaitoje buvęs pinigų likutis laikomas įnašu. Kai pinigus iš IBKR pervedate į neinvesticinę sąskaitą arba panaudojate ne investavimo paskirčiai, įnašo likutis mažėja. Įnašą viršijanti išmokėjimo dalis laikoma apmokestinamosiomis pajamomis.
Pervedimas tarp dviejų to paties žmogaus deklaruotų investicinių sąskaitų nėra naujas įnašas ar išėmimas ir mokestinių pasekmių nesukelia. Jei operacija atlikta ne eurais, ją reikia perskaičiuoti pagal tos dienos oficialų kursą. Pavyzdžiui, keli USD įnašai konvertuojami atskirai pagal kiekvieno įnašo datą, o ne bendru metų pabaigos kursu. Tai nustatyta GPM311 H pildymo taisyklėse.
Tinkamų finansinių produktų pirkimas ar pardavimas pats savaime paprastai nesukuria GPM prievolės pardavimo momentu, kol lėšos lieka investicinės sąskaitos režime. Tačiau GPM311 H dalis neapsiriboja įnašais ir išėmimais – joje pateikiama ir kita mokesčiui apskaičiuoti reikalinga informacija. Dividendai, palūkanos, netinkami finansiniai produktai ir ne investavimo paskirčiai panaudotos lėšos vertinami pagal jiems taikomas taisykles. Deklaracijos dalių paskirtį paaiškina VMI GPM311 aprašymas.
Kaip 1 500 Eur išėmimas pakeičia įnašo likutį?
Tarkime, 2026 m. sausį į IBKR pervedėte 5 000 Eur, kovą dar 2 000 Eur, birželį išėmėte 1 500 Eur, o rugsėjį vėl įnešėte 1 000 Eur. Prieš birželio išėmimą įnašo likutis buvo 7 000 Eur, todėl 1 500 Eur išėmimas jo neviršijo. Po visų keturių operacijų liko 6 500 Eur įnašo.
Jei birželį būtumėte išėmę 8 000 Eur, tuo metu sukauptą įnašą būtumėte viršiję 1 000 Eur. Rugsėjo įnašas šio ankstesnio viršijimo atgaline data nepanaikintų. Tikroje deklaracijoje skaičiavimą dar gali paveikti kelios sąskaitos, skirtingos valiutos, dividendai ir kitos operacijos.
Dividendai ir reikalingos IBKR ataskaitos
Dividendai deklaruojami pagal dividendams taikomas taisykles. Reikia įvertinti jų valstybę, bruto sumą ir, kai taikoma, užsienyje išskaičiuotą mokestį. Į IBKR faktiškai įskaityta suma po mokesčių didina investicinės sąskaitos įnašą.
Dividendų ir su jais susijusio išskaičiuoto mokesčio datas, valiutas ir sumas GPMas ima iš metinės Activity Statement. Dividend Report reikalingas mokėtojų valstybėms, dividendų klasifikacijai ir bendroms sumoms patikrinti. Sumas lyginame pagal finansinę priemonę ir valiutą, todėl kiekvienai Activity Statement eilutei nebūtina rasti vienos Dividend Report eilutės.
Jei Dividend Report neturite, įrankyje galite patikslinti dividendų valstybę ir klasifikaciją pagal kitus dokumentus. Tai nepakeičia Activity Statement pinigų operacijų ir nepanaikina sumų neatitikimų.
GPMas metinei suvestinei naudoja šiuos CSV failus:
Annual Activity Statement metų įnašams, išėmimams, dividendams, išskaičiuotiems mokesčiams, palūkanoms ir sąskaitos auditui.
Dividend Report, kai Activity Statement yra dividendų operacijų.
2024-12-31 Activity Statement tik pirmajai 2025 m. pereinamojo laikotarpio deklaracijai, jei iki 2025 m. IBKR sąskaitoje jau buvo pinigų ar finansinių priemonių.
IBKR migracijos, kelių sąskaitų ir sutuoktinių atvejai
Ar kartu su GPM311 reikia pateikti IBKR ataskaitas?
GPM311 H dalyje suvedami deklaracijos duomenys. IBKR ataskaitas ir banko išrašus verta išsaugoti kaip sumų, datų ir užsienyje išskaičiuotų mokesčių pagrindimą, kad galėtumėte juos pateikti, jei VMI paprašytų.
Ką daryti, jei turiu kelias IBKR arba kitas investicines sąskaitas?
Kiekvieną faktiškai naudotą investicinę sąskaitą deklaruokite atskirai. Pervedimai tarp jūsų pačių deklaruotų investicinių sąskaitų nesukelia mokestinių pasekmių ir GPM311 nedeklaruojami kaip įnašai ar išėmimai.
Ką daryti, jei IBKR paskyra buvo perkelta iš Vengrijos į Airiją?
Remkitės savo istorinėmis ir dabartinėmis IBKR sutartimis bei ataskaitomis: jose patikrinkite juridinį subjektą, valstybę, paskyros identifikatorių ir perkėlimo datą. Išsaugokite abiejų laikotarpių dokumentus. Jei neaišku, ar VMI rodyti vieną ar dvi sąskaitas, kreipkitės į VMI dėl savo konkrečios migracijos.
Kaip vertinti bendrą IBKR paskyrą ar pervedimus tarp sutuoktinių?
Bendra paskyra ir pervedimai tarp sutuoktinių vertinami pagal sąskaitos nuosavybę bei sutuoktinių turto režimą. VMI nurodo, kad pervedimas tarp sutuoktinių deklaruotų investicinių sąskaitų nelaikomas išmokėjimu, kai abu naudojasi režimu ir taikomas bendrosios jungtinės nuosavybės režimas. Jei vedybų sutartyje nustatytas kitoks turto režimas, ši išimtis netaikoma.